Di chuyển đến một tổ ấm mới hay văn phòng làm việc mới là một sự kiện trọng đại, nhưng cũng tiềm ẩn nhiều rủi ro cho tài sản. Việc mua bảo hiểm chuyển nhà vào ngày 27/09/2026 không còn là một lựa chọn xa xỉ mà đã trở thành yếu tố then chốt giúp bảo vệ đồ đạc khỏi những rủi ro không lường trước, mang lại sự an tâm tuyệt đối trong suốt quá trình vận chuyển. Bài viết này sẽ phân tích chi tiết các loại hình bảo hiểm, so sánh phạm vi bảo vệ và hướng dẫn cách chọn gói phù hợp nhất.
Tầm Quan Trọng Của Bảo Hiểm Khi Chuyển Nhà Năm 2026
Việc mua bảo hiểm khi chuyển nhà là điều hết sức cần thiết vì nó cung cấp một lớp bảo vệ tài chính quan trọng trước những rủi ro không thể lường trước trong quá trình vận chuyển. Bằng chứng cho thấy, ngay cả với các đơn vị vận chuyển chuyên nghiệp, vẫn có khả năng xảy ra hư hỏng, mất mát hoặc chậm trễ, và bảo hiểm sẽ là tấm lá chắn giúp giảm thiểu thiệt hại đáng kể cho bạn.
Mặc dù các đơn vị cung cấp dịch vụ vận chuyển luôn cố gắng đảm bảo an toàn tối đa cho tài sản, những sự cố ngoài ý muốn vẫn có thể xảy ra. Từ những va chạm nhỏ làm trầy xước đồ nội thất, làm vỡ đồ gốm sứ, đến những tình huống nghiêm trọng hơn như mất mát tài sản giá trị hoặc chậm trễ giao hàng gây phát sinh chi phí. Một gói bảo hiểm phù hợp sẽ chi trả chi phí sửa chữa, thay thế hoặc bồi thường tương xứng với giá trị tài sản bị ảnh hưởng, giúp bạn tránh khỏi gánh nặng tài chính không mong muốn.
Các Loại Hình Bảo Hiểm Chuyển Nhà Phổ Biến Hiện Nay
Trên thị trường vào năm 2026, có ba loại hình bảo hiểm chuyển nhà chính mà người dùng thường lựa chọn, mỗi loại mang lại mức độ bảo vệ và chi phí khác nhau. Hiểu rõ từng loại giúp bạn đưa ra quyết định thông thái, đảm bảo tài sản được bảo vệ theo đúng nhu cầu và ngân sách của mình.
Các loại hình bảo hiểm này bao gồm:
- Bảo hiểm cơ bản (Basic Liability Coverage): Đây là gói bảo hiểm tối thiểu thường được cung cấp theo quy định pháp luật hoặc mặc định trong hợp đồng của các đơn vị vận chuyển. Nó chỉ chi trả một khoản bồi thường rất thấp dựa trên trọng lượng của món đồ bị hư hỏng hoặc mất mát, ví dụ như vài nghìn đồng/kg, thường không đủ để bù đắp giá trị thực của tài sản.
- Bảo hiểm toàn diện (Full Value Protection): Là gói bảo hiểm cao cấp hơn, cung cấp phạm vi bảo vệ rộng rãi và toàn diện hơn đáng kể. Khi tài sản bị hư hỏng hoặc mất mát, nhà cung cấp bảo hiểm sẽ chịu trách nhiệm sửa chữa, thay thế bằng món đồ mới có giá trị tương đương, hoặc chi trả giá trị tiền mặt của món đồ tại thời điểm hiện tại.
- Bảo hiểm theo giá trị cụ thể (Declared Value Coverage): Gói này cho phép bạn khai báo giá trị cụ thể của từng món đồ quý giá hoặc dễ vỡ trước khi vận chuyển. Mức phí bảo hiểm sẽ được tính dựa trên tổng giá trị đã khai báo, và khoản bồi thường sẽ dựa chính xác trên giá trị đã được thống nhất, đảm bảo những món đồ đặc biệt của bạn được bảo vệ đúng mức.
So Sánh Phạm Vi Bảo Hiểm: Hư Hỏng, Mất Mát Và Chậm Trễ
Việc so sánh phạm vi bảo hiểm giữa các gói là rất quan trọng để hiểu rõ mức độ bảo vệ mà bạn nhận được đối với các sự cố như hư hỏng, mất mát hay chậm trễ trong quá trình chuyển nhà. Mỗi loại hình bảo hiểm có những giới hạn và điều khoản khác nhau, ảnh hưởng trực tiếp đến quyền lợi bồi thường của bạn khi sự cố xảy ra.
Để giúp bạn dễ dàng hình dung, chúng tôi đã tổng hợp một bảng so sánh các phạm vi bảo hiểm chính:
| Tiêu Chí Bảo Vệ | Bảo Hiểm Cơ Bản | Bảo Hiểm Toàn Diện | Bảo Hiểm Theo Giá Trị Cụ Thể | | :————– | :————– | :—————— | :————————– | | Hư hỏng | Bồi thường theo trọng lượng (rất thấp), thường không đủ giá trị thực. | Sửa chữa, thay thế hoặc bồi thường giá trị tiền mặt hiện tại. | Bồi thường theo giá trị đã khai báo cho món đồ bị hư hỏng. | | Mất mát | Bồi thường theo trọng lượng (rất thấp), không bù đắp được giá trị. | Sửa chữa, thay thế hoặc bồi thường giá trị tiền mặt hiện tại. | Bồi thường theo giá trị đã khai báo cho món đồ bị mất. | | Chậm trễ | Thường không bao gồm bồi thường cho việc chậm trễ. | Có thể bao gồm bồi thường cho chi phí phát sinh do chậm trễ (tùy hợp đồng). | Thường không bao gồm bồi thường cho việc chậm trễ. | | Đồ dễ vỡ | Rất ít hoặc không có bảo vệ đặc biệt. | Bảo vệ cao hơn, bao gồm sửa chữa hoặc thay thế. | Bảo vệ tối ưu khi giá trị được khai báo rõ ràng. | | Chi phí | Thấp nhất, thường miễn phí hoặc rất rẻ. | Cao hơn, dựa trên tổng giá trị tài sản. | Cao nhất, dựa trên giá trị từng món đồ được khai báo. |
Những Điều Khoản Loại Trừ Thường Gặp Trong Bảo Hiểm Chuyển Nhà Là Gì?
Điều khoản loại trừ là những trường hợp mà nhà cung cấp bảo hiểm sẽ không chịu trách nhiệm bồi thường, và việc hiểu rõ chúng giúp bạn tránh được những bất ngờ không mong muốn khi có sự cố. Các điều khoản này thường được quy định rõ ràng trong hợp đồng bảo hiểm và là thông tin cần thiết để bạn nắm vững trước khi ký kết.
Một số điều khoản loại trừ phổ biến bao gồm:
- Đóng gói không đúng cách: Nếu tài sản bị hư hỏng do bạn tự đóng gói không đạt tiêu chuẩn an toàn, hoặc không tuân thủ hướng dẫn của đơn vị vận chuyển. Các đơn vị chuyển nhà trọn gói thường có dịch vụ đóng gói chuyên nghiệp để tránh rủi ro này.
- Hàng hóa có tính chất nguy hiểm: Các vật liệu dễ cháy nổ, hóa chất độc hại, hoặc các mặt hàng bị cấm vận chuyển theo quy định pháp luật sẽ không được bảo hiểm.
- Sự cố do “thiên tai hoặc sự kiện bất khả kháng”: Những trường hợp như lũ lụt, động đất, hỏa hoạn, chiến tranh hoặc các hành động khủng bố thường nằm ngoài phạm vi bảo hiểm.
- Hư hỏng tiềm ẩn hoặc lỗi sản xuất: Nếu một món đồ đã có lỗi từ trước hoặc hư hỏng không phải do quá trình vận chuyển gây ra, bảo hiểm sẽ không chi trả.
- Đồ vật có giá trị đặc biệt không được kê khai: Những món đồ như tiền mặt, trang sức quý hiếm, tài liệu mật, hoặc các tác phẩm nghệ thuật có giá trị cao nếu không được kê khai và bảo hiểm riêng sẽ không được bồi thường đầy đủ.
- Chậm trễ không do lỗi của đơn vị vận chuyển: Nếu việc giao hàng chậm trễ do nguyên nhân khách quan như kẹt xe, thời tiết xấu hoặc các thủ tục hành chính, bảo hiểm có thể không chi trả các chi phí phát sinh.
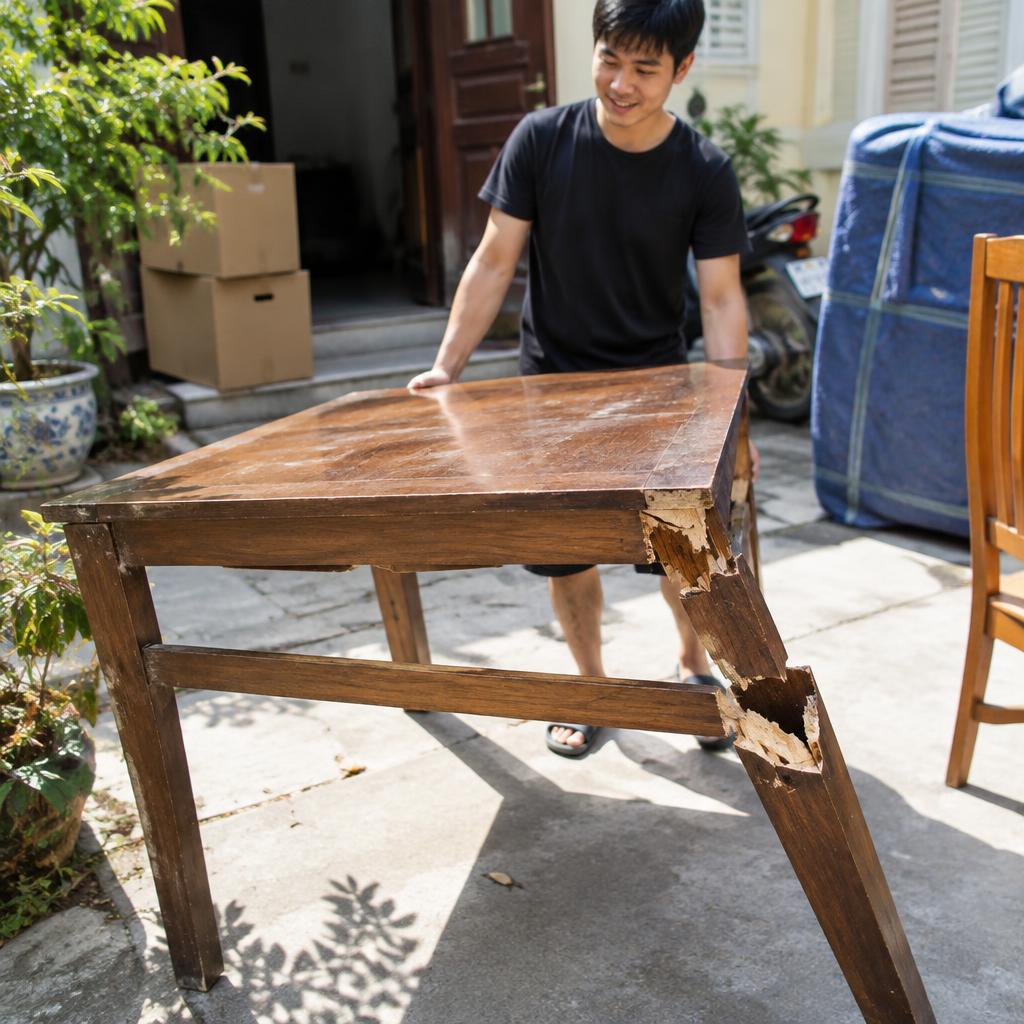
Quy Trình Yêu Cầu Bồi Thường Bảo Hiểm Chuyển Nhà
Quy trình yêu cầu bồi thường bảo hiểm chuyển nhà cần được thực hiện một cách nhanh chóng và chính xác để đảm bảo quyền lợi của bạn được giải quyết kịp thời. Việc tuân thủ đúng các bước và cung cấp đầy đủ thông tin sẽ giúp quá trình này diễn ra suôn sẻ hơn, giảm thiểu thời gian chờ đợi.
Dưới đây là các bước cơ bản trong quy trình này:
1. Kiểm tra ngay sau khi nhận hàng: Ngay khi nhận đồ, bạn cần kiểm tra kỹ lưỡng toàn bộ tài sản để phát hiện bất kỳ hư hỏng hoặc mất mát nào. 2. Ghi nhận thiệt hại: Nếu phát hiện sự cố, hãy ghi chú rõ ràng vào phiếu giao nhận hoặc biên bản bàn giao, có chữ ký xác nhận của cả bạn và đại diện đơn vị vận chuyển. 3. Chụp ảnh và quay video: Thu thập bằng chứng bằng hình ảnh và video chi tiết về tình trạng hư hỏng của đồ vật, bao gồm cả cách đóng gói (nếu có thể). 4. Liên hệ đơn vị bảo hiểm/vận chuyển: Thông báo ngay lập tức về sự cố cho đơn vị bảo hiểm hoặc đơn vị vận chuyển (tùy thuộc vào bên cung cấp gói bảo hiểm) trong thời gian sớm nhất, thường là trong vòng 24-48 giờ theo quy định hợp đồng. 5. Điền mẫu yêu cầu bồi thường: Hoàn thiện mẫu đơn yêu cầu bồi thường do nhà cung cấp bảo hiểm cung cấp, điền đầy đủ thông tin chi tiết về sự cố, danh sách đồ bị hư hỏng/mất mát và giá trị ước tính. 6. Cung cấp tài liệu hỗ trợ: Đính kèm các bằng chứng đã thu thập (ảnh, video, biên bản), hợp đồng bảo hiểm, hóa đơn mua hàng (nếu có) và bất kỳ tài liệu liên quan nào khác. 7. Hợp tác với giám định viên: Nếu cần, hợp tác với giám định viên của công ty bảo hiểm để họ đánh giá mức độ thiệt hại và xác minh thông tin. 8. Chờ xét duyệt và nhận bồi thường: Sau khi hồ sơ được xét duyệt, bạn sẽ nhận được thông báo về quyết định bồi thường và khoản tiền bồi thường tương ứng.
Cách Chọn Gói Bảo Hiểm Chuyển Nhà Phù Hợp Nhất
Để lựa chọn gói bảo hiểm chuyển nhà tối ưu, bạn cần cân nhắc kỹ lưỡng giá trị tài sản, ngân sách hiện có và mức độ chấp nhận rủi ro của bản thân. Việc đánh giá toàn diện các yếu tố này sẽ giúp bạn đưa ra quyết định thông minh, đảm bảo tài sản được bảo vệ hiệu quả mà không lãng phí chi phí không cần thiết.
- Đánh giá giá trị tài sản: Lập danh sách chi tiết tất cả đồ đạc cần vận chuyển, đặc biệt là những món đồ có giá trị cao, dễ vỡ hoặc có giá trị tình cảm. Nếu bạn có nhiều đồ đạc quý giá như đồ cổ, tác phẩm nghệ thuật, hoặc thiết bị điện tử đắt tiền, gói bảo hiểm toàn diện hoặc theo giá trị cụ thể sẽ là lựa chọn an toàn hơn. Ngược lại, nếu đồ đạc của bạn chủ yếu là đồ dùng thông thường, gói cơ bản có thể đủ. Để đảm bảo tài sản được vận chuyển an toàn, bạn nên tìm kiếm các công ty chuyển nhà uy tín tại Hà Nội.
- Xác định ngân sách: Các gói bảo hiểm toàn diện và theo giá trị cụ thể thường có chi phí cao hơn. Hãy cân đối giữa mức độ bảo vệ mong muốn và khả năng chi trả của mình. Đừng vì tiết kiệm chi phí ban đầu mà bỏ qua rủi ro lớn hơn về sau.
- Mức độ chấp nhận rủi ro: Bạn có sẵn sàng chấp nhận rủi ro mất mát hoặc hư hỏng đồ đạc mà không nhận được bồi thường đầy đủ không? Nếu bạn là người cẩn trọng và muốn an tâm tuyệt đối, hãy đầu tư vào gói bảo hiểm với phạm vi bảo vệ rộng nhất có thể.
- Đọc kỹ hợp đồng: Luôn đọc và hiểu rõ tất cả các điều khoản, điều kiện, phạm vi bảo hiểm và điều khoản loại trừ trước khi ký kết. Đừng ngần ngại đặt câu hỏi cho nhà cung cấp bảo hiểm nếu có bất kỳ điểm nào chưa rõ ràng.
- Tham khảo ý kiến chuyên gia: Nếu bạn không chắc chắn, hãy tìm đến sự tư vấn từ các chuyên gia bảo hiểm hoặc đơn vị dịch vụ chuyển nhà chuyên nghiệp. Họ có thể giúp bạn đánh giá rủi ro và đề xuất gói bảo hiểm phù hợp nhất.
Câu Hỏi Thường Gặp Về Bảo Hiểm Chuyển Nhà
Chủ đề bảo hiểm chuyển nhà thường phát sinh nhiều thắc mắc từ phía khách hàng, đặc biệt là những người lần đầu sử dụng dịch vụ này. Việc giải đáp các câu hỏi phổ biến sẽ giúp bạn có cái nhìn rõ ràng hơn về quyền lợi và trách nhiệm của mình, từ đó tự tin hơn trong việc đưa ra quyết định.
Dưới đây là một số câu hỏi thường gặp:
- Ai chịu trách nhiệm khi đồ đạc bị hư hỏng trong quá trình vận chuyển?
Thông thường, trách nhiệm sẽ thuộc về đơn vị vận chuyển nếu hư hỏng xảy ra do lỗi của họ. Tuy nhiên, mức độ bồi thường sẽ phụ thuộc vào gói bảo hiểm mà bạn đã mua. Với bảo hiểm cơ bản, mức bồi thường rất thấp, còn với bảo hiểm toàn diện, bạn sẽ được bảo vệ tốt hơn.
- Tôi có cần phải tự đóng gói đồ đạc để được bảo hiểm không?
Không nhất thiết. Nhiều gói bảo hiểm yêu cầu đơn vị vận chuyển chuyên nghiệp thực hiện việc đóng gói để đảm bảo an toàn và tuân thủ các tiêu chuẩn bảo hiểm. Nếu bạn tự đóng gói, cần đảm bảo đúng kỹ thuật và vật liệu để tránh bị từ chối bồi thường trong trường hợp hư hỏng.
- Thời gian yêu cầu bồi thường là bao lâu?
Hầu hết các hợp đồng bảo hiểm quy định thời gian giới hạn để báo cáo sự cố và yêu cầu bồi thường, thường là trong vòng 24-72 giờ sau khi nhận hàng. Việc báo cáo chậm trễ có thể ảnh hưởng đến khả năng được bồi thường.
- Bảo hiểm có bao gồm đồ vật trong hộp do tôi tự đóng gói không?
Phạm vi bảo hiểm cho các hộp tự đóng gói thường hạn chế hơn so với đồ do đơn vị vận chuyển đóng gói. Nếu có đồ giá trị trong các hộp này, bạn nên kê khai rõ ràng hoặc cân nhắc mua thêm bảo hiểm theo giá trị cụ thể.
- Tôi có thể mua bảo hiểm từ bên thứ ba không?
Có, bạn hoàn toàn có thể mua bảo hiểm chuyển nhà từ một công ty bảo hiểm độc lập thay vì chỉ dựa vào các gói bảo hiểm do đơn vị vận chuyển cung cấp. Điều này giúp bạn có nhiều lựa chọn hơn về phạm vi bảo vệ và mức phí.
Kết Luận
Việc mua bảo hiểm chuyển nhà vào ngày 27/09/2026 là một quyết định sáng suốt để bảo vệ tài sản và giảm thiểu rủi ro trong quá trình di chuyển. Dù bạn chọn gói bảo hiểm cơ bản, toàn diện hay theo giá trị cụ thể, điều quan trọng là phải hiểu rõ phạm vi bảo vệ, các điều khoản loại trừ và quy trình yêu cầu bồi thường. Hãy dành thời gian đánh giá nhu cầu của bản thân, cân nhắc giá trị tài sản và ngân sách để chọn lựa gói bảo hiểm phù hợp nhất. Điều này không chỉ mang lại sự an tâm mà còn là sự đầu tư thông minh cho hành trình chuyển đổi không gian sống hay làm việc của bạn.